כמה עולה ביטוח ניסויים קליניים ומה קובע את המחיר
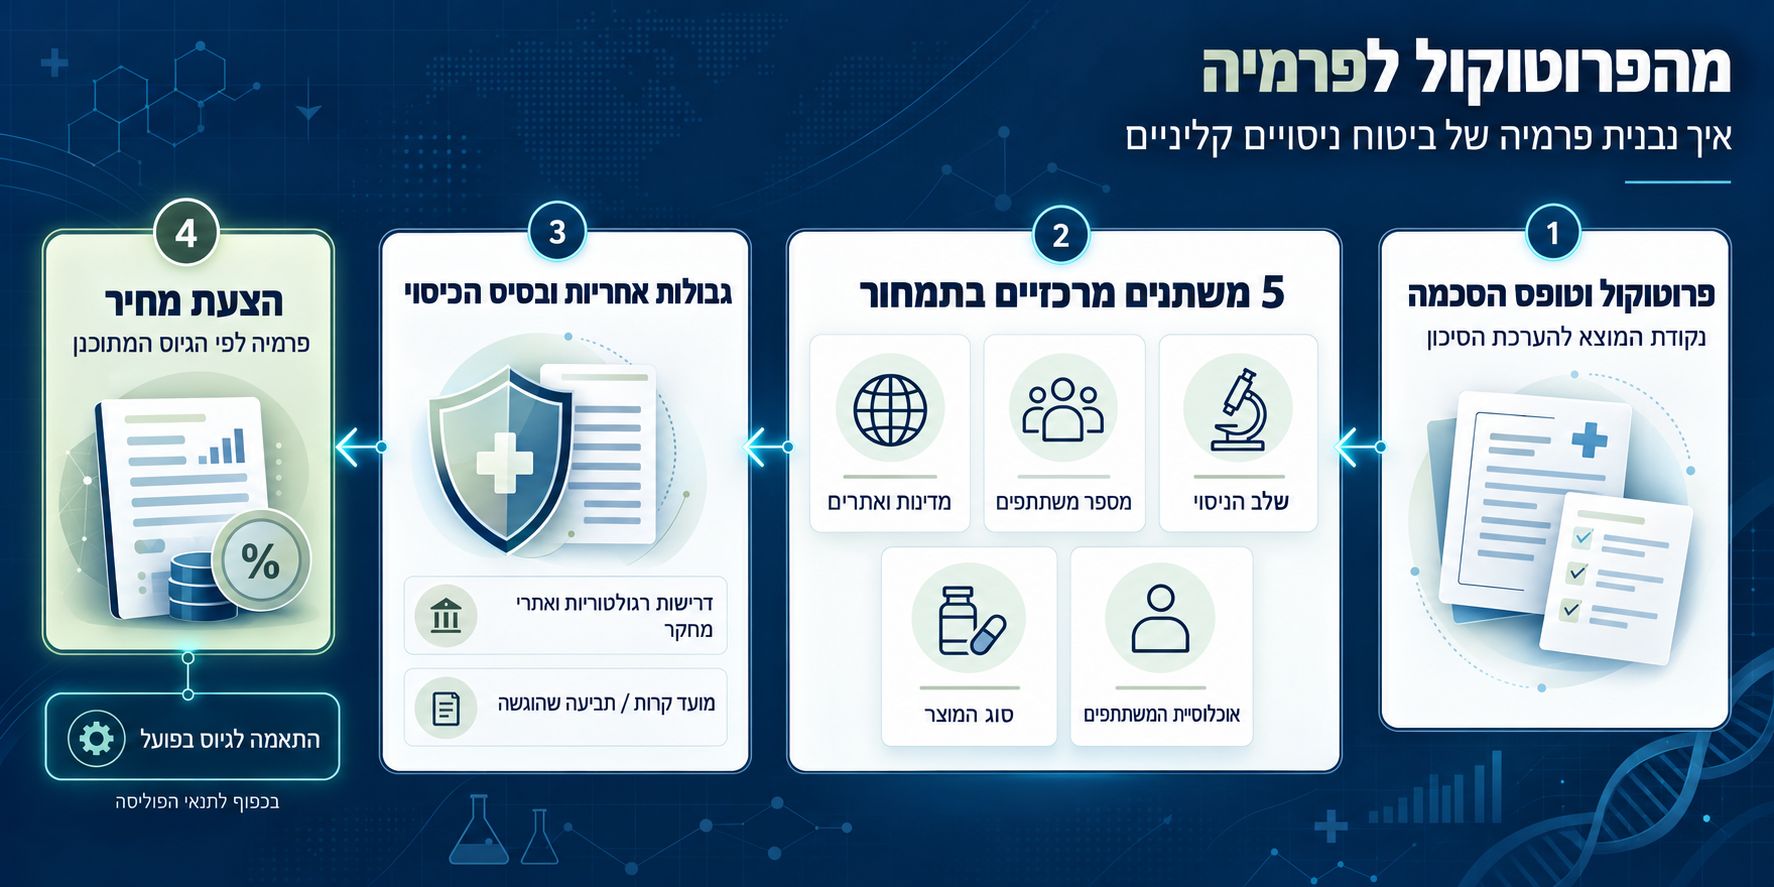
אין מחירון לביטוח ניסויים קליניים. הפרמיה נקבעת לכל ניסוי בנפרד, והנתונים שקובעים אותה כתובים כבר בפרוטוקול: קודם כול מספר המשתתפים והמדינות שבהן פועלים אתרי המחקר, ולצידם שלב הפיתוח וסוג המוצר הנבדק. רגולטורים ומוסדות רפואיים קובעים גבולות אחריות מינימליים, והגבולות האלה משפיעים על המחיר. את המחיר עצמו קובע שוק הביטוח.
לחברת ביוטק או מדטק ישראלית, המעבר מניסוי קטן בבית חולים אחד בישראל לניסוי רב-מדינתי עם אתרים בארצות הברית משנה את הפרמיה ואת מבנה הפוליסה גם יחד.
עיקרי הדברים
כל ניסוי מתומחר בנפרד. החתם בוחן את הפרוטוקול של הניסוי הספציפי. הנתונים שמזיזים את הפרמיה מגיעים מהפרוטוקול: היקף הגיוס והמדינות מצד אחד, ופרופיל הסיכון של המוצר והמשתתפים מצד שני.
הרגולטור קובע רצפה, לא מחיר. בישראל נוהל משרד הבריאות דורש גבול אחריות של 3 מיליון דולר לפחות. במדינות האיחוד האירופי הסכומים נקבעים בחקיקה מקומית ושונים ממדינה למדינה.
ארצות הברית מתומחרת אחרת. אין שם חובת ביטוח פדרלית, אבל אתרי המחקר דורשים בחוזה גבולות של מיליוני דולרים, ורמת התביעות האמריקאית משפיעה על התעריף.
הזנב הארוך הוא חלק מהמחיר. נזק יכול להתגלות שנים אחרי סיום הניסוי, ולכן הפוליסה צריכה להגיב גם לתביעה מאוחרת. התקופה שאחרי הסיום נכנסת לתמחור כבר בהצעה הראשונה.
למי הנושא רלוונטי?
המאמר נכתב להנהלות של חברות מדעי החיים שמתכננות ניסוי בבני אדם בישראל ובחו"ל, ובעיקר למנהלי תפעול קליני ולסמנכ"לי כספים. השאלה "כמה זה יעלה" עולה בדרך כלל בשלב בניית התקציב, הרבה לפני שיש הצעת ביטוח.
הגורם שנדרש לבטח הוא בדרך כלל היזם. בישראל, חברה מסחרית שמתקשרת עם מוסד רפואי לביצוע ניסוי נדרשת לדאוג לביטוח לפי נוהל משרד הבריאות, ולהרחיב אותו לאחריות המוסד הרפואי ועורכי הניסוי. בניסוי ביוזמת חוקר, המוסד הרפואי הוא שאחראי לביטוח צוות המחקר. ועדת הלסינקי לא תאשר את תחילת הניסוי בלי אישור ביטוח תואם.
איך בנויה הפרמיה: יחידת התמחור היא הניסוי
פוליסת ביטוח ניסויים קליניים (Clinical Trials Liability) נרכשת בדרך כלל לניסוי מסוים ולתקופתו, עם הוראות לתקופה שאחריו. החתם מקבל את הפרוטוקול ואת טופס ההסכמה מדעת יחד עם טופס ההצעה, ומתמחר את הסיכון של הניסוי הזה.
המבנה הנפוץ נשען על הערכת הגיוס. הפרמיה מחושבת לפי מספר המשתתפים הצפוי בכל מדינה, ולעיתים כוללת פרמיית מינימום לפוליסה או לכל מדינה. בחלק מהפוליסות הפרמיה שמשולמת בתחילת הדרך היא פרמיה ראשונית, ובסוף הניסוי מתבצעת התאמה לפי מספר המשתתפים שגויסו בפועל. הנוסח קובע אם ההתאמה פועלת לשני הכיוונים, או רק כלפי מעלה.
בניסוי רב-מדינתי נוספים רכיבים שאינם קשורים לסיכון הרפואי. פוליסה מקומית שהונפקה במדינה מסוימת נושאת מיסים ועמלות מקומיים, ולעיתים גם פרמיית מינימום משלה. זה אחד ההסברים לכך שהוספת מדינה עם מעט משתתפים עשויה לייקר את התוכנית יותר מהצפוי.
מה מזיז את המחיר: המשתנים שהחתם בודק
החתם שואל שאלה אחת: מה הסיכוי שמשתתף ייפגע, וכמה תעלה תביעה כזו במדינה שבה הוא יגיש אותה. את התשובה הוא בונה מתשעה משתנים, והכבדים שבהם הם שלב הניסוי ומספר המשתתפים:
| פרמטר | למה הוא חשוב | מה לבדוק |
| שלב הניסוי | ניסוי ראשון בבני אדם (First-in-Human) ושלב ראשון במתנדבים בריאים נושאים אי-ודאות גבוהה יותר לגבי תופעות לוואי | האם הפרוטוקול כולל הסלמת מינונים, ומה ידוע מהשלב הפרה-קליני |
| מספר המשתתפים | רוב התמחורים נשענים על מספר המשתתפים בכל מדינה | הערכת גיוס ריאלית ומנגנון ההתאמה בסוף הניסוי |
| מדינות ואתרים | רמת הפיצויים והחשיפה המשפטית משתנות בין מדינות, וארצות הברית מתומחרת בנפרד | האם נדרשת פוליסה מקומית בכל מדינה ומהן דרישות האתרים |
| סוג המוצר | לכל מוצר פרופיל סיכון משלו: תרופה שונה ממכשיר רפואי, וטיפול תאי או גני שונה משניהם | האם המוצר מושתל או בעל השפעה ארוכת טווח |
| אוכלוסייה פגיעה | ניסויים בקטינים ובאוכלוסיות פגיעות מאריכים את זנב התביעות ומעלים את רמת הזהירות | תקופת הכיסוי אחרי הסיום והתאמתה לגיל המשתתפים |
| פרוצדורות פולשניות | פרוצדורות כמו ביופסיה או ניתוח מוסיפות סיכון שלא קשור לתרופה עצמה | האם הפוליסה מכסה נזק מפרוצדורה שהפרוטוקול מחייב |
| משך הניסוי | ניסוי ארוך חושף יותר משתתפים לאורך זמן רב יותר | תקופת הביטוח והאפשרות להאריך אותה בלי חיתום מחדש |
| גבולות אחריות | הגבול למשתתף והגבול המצטבר נקבעים לפי דרישות הרגולטור והאתר | איזה גבול נדרש בכל מדינה ובכל חוזה אתר |
| בסיס הכיסוי | פוליסה על בסיס מועד קרות (Occurrence) ופוליסה על בסיס תביעה שהוגשה (Claims Made) מתומחרות אחרת | האם יש תקופת גילוי מוארכת והאם היא כלולה במחיר |
המשתנים לא פועלים בנפרד. ניסוי שלב ראשון עם עשרים מתנדבים בריאים בישראל וניסוי שלב שלישי עם מאות חולים בכמה יבשות הם שני סיכונים שונים לגמרי, גם כשהמוצר זהה. ניסוי שמשלב בינה מלאכותית בהחלטות קליניות מוסיף שאלה של אחריות לאלגוריתם, ועל ההיבט הזה בעמוד ביטוח לניסויים קליניים שמשולבת בהם AI. החתם מתמחר את הצירוף. לכן הדרך המהירה להבין את טווח המחיר של ניסוי מסוים היא להעביר את הפרוטוקול לחיתום מוקדם, עוד בשלב התקציב.
גבולות אחריות מינימליים: מה קובעים הרגולטורים
הרגולטורים קובעים גבול אחריות מינימלי, ולפעמים גם תנאים לגבי זהות המבטח ותקופת הכיסוי. את הפרמיה עצמה הם משאירים לשוק.
גם התנאים האלה נכנסים לתקציב, כי הם משפיעים על המחיר.
| מדינה | גבול מינימלי שנקבע | תנאי שמשפיע על המבנה |
| ישראל | 3 מיליון דולר לפחות לפי נוהל משרד הבריאות | ביטוח לפי דיני ישראל; בסיס מועד קרות, או בסיס תביעה שהוגשה הכפוף לחוק ההתיישנות |
| גרמניה | 500,000 אירו לפחות לכל משתתף במקרה מוות או נכות צמיתה | המבטח צריך להיות מורשה במדינה באזור הכלכלי האירופי |
| צרפת | מיליון אירו לנפגע ו-6 מיליון אירו לפרוטוקול; תקרה שנתית של 10 מיליון אירו לכל המחקרים של היזם | כיסוי לתביעות שהוגשו עד 10 שנים לפחות מסיום המחקר |
| ספרד | 250,000 אירו לפחות למשתתף, עם אפשרות לתקרה של 2.5 מיליון אירו לניסוי לשנה | נזק שהופיע בתקופת הניסוי ובשנה שאחרי סיום הטיפול מוחזק כנובע מהניסוי |
| איטליה | מיליון אירו לאדם; לפרוטוקול 5 עד 10 מיליון אירו לפי מספר המשתתפים באיטליה | אישור ביטוח באיטלקית; תקופות ארוכות יותר בקטינים ובטיפולים גניים ותאיים |
| הולנד | 650,000 אירו למשתתף ו-5 מיליון אירו לניסוי; 7.5 מיליון אירו לשנה ליזם שמבצע כמה ניסויים | מבטח שמורשה לפעול בהולנד, וכיסוי לנזק שהתגלה עד ארבע שנים מסיום ההשתתפות |
הסכומים בטבלה מעודכנים למועד כתיבת המאמר ועשויים להשתנות. לגבי איטליה, הסכומים מבוססים על צו משנת 2009, ומומלץ לוודא שלא פורסם צו חדש.
ישראל: נוהל 14 ומה הוא משאיר פתוח
נוהל ניסויים רפואיים בבני אדם של משרד הבריאות (פרק הגשת בקשה חדשה, בתוקף מ-2020) קובע ארבעה דברים ברורים:
- החברה המסחרית נדרשת לבטח לפי דיני ישראל.
- הכיסוי צריך לחול על תביעות משתתפים ותביעות צד שלישי, בתקופת הניסוי ואחריו.
- הביטוח צריך להיות מורחב לאחריות המוסד הרפואי ועורכי הניסוי.
- גבול האחריות לא יפחת מ-3 מיליון דולר.
הנוהל לא מפרט אם הגבול חל על כל מקרה או מצטבר לתקופה. הוא גם לא קובע תקופת גילוי בשנים, ובמקומה מחייב שפוליסה על בסיס תביעה שהוגשה תהיה כפופה לחוק ההתיישנות. בתביעות נזיקין מרוץ ההתיישנות עשוי להתחיל מאוחר, למשל כשהנזק התגלה מאוחר או כשהנפגע קטין. הרחבת הכיסוי למוסד כוללת חריג לנזק שנגרם עקב חריגה של הצוות מהפרוטוקול, ואת היקפו צריך לבדוק בנוסח הפוליסה. בתי חולים דורשים אישור ביטוח תואם לפני חתימת החוזה, וחלקם מבקשים כיסוי רחב מהנדרש בנוהל. גם דרישות כאלה נכנסות לפרמיה.
בטכניון, לפי נוהל שעודכן ביולי 2025, חבר סגל שמבצע ניסוי קליני בטכניון נדרש לרכוש ביטוח ייעודי לפני תחילת הניסוי, והעלות תלויה באופי הניסוי ובמספר הנבדקים. באוניברסיטת תל אביב החוקרים מתבקשים לכלול את האוניברסיטה בפוליסה של המוסד הרפואי, ואם הדבר לא מתאפשר, לפנות לממונה הביטוח.
האיחוד האירופי
תקנת הניסויים הקליניים (EU) 536/2014, שחלה מאז 31 בינואר 2025 על כל הניסויים הפעילים, מחייבת כל מדינה חברה להבטיח מנגנון פיצוי לנזק שנגרם למשתתף, בצורת ביטוח או הסדר שווה ערך. הסכומים נקבעים ברמה הלאומית, ועל כך בהרחבה בעמוד ביטוח ניסויים קליניים באירופה. הדרישה למבטח שמורשה במדינה עצמה או באזור הכלכלי האירופי היא שמובילה לפוליסות מקומיות.
ארצות הברית
בארצות הברית אין חובת ביטוח פדרלית לניסויים. במחקר שבו הסיכון עולה על מינימלי, התקנות מחייבות לגלות למשתתף בטופס ההסכמה אם יינתנו פיצוי או טיפול רפואי במקרה של פגיעה. הדרישה לביטוח מגיעה מהחוזה עם אתר המחקר: תבנית ההסכם המואץ (ACTA) מציעה שהיזם יחזיק כיסוי של 3 מיליון דולר לפחות למקרה ו-5 מיליון דולר מצטבר לשנה. יש מרכזים אקדמיים שדורשים יותר, ולעיתים גם הוספת המוסד כמבוטח נוסף (Additional Insured) ושמירת הכיסוי לאחר סיום ההסכם. הפרטים בעמוד ביטוח ניסויים קליניים בארצות הברית. הוספת אתר אמריקאי מעלה בדרך כלל את הפרמיה בגלל רמת הפיצויים והוצאות ההגנה שם.
אסיה ואוסטרליה
ביפן, תקנות ה-GCP מחייבות את היזם לנקוט אמצעים לפיצוי נזקי בריאות, כגון ביטוח, לפני שהוא מבקש לבצע ניסוי. בסין נכנסו לתוקף תקנות GCP מעודכנות ב-1 בספטמבר 2026, ואת היקף חובת הביטוח או הערבות שהן מטילות על היזם יש לבדוק בנוסח הרשמי. בהודו הפיצוי נקבע לפי נוסחה שבתקנות 2019, והיזם מתחייב לשלם אותו. באוסטרליה הנחיות הפיצוי של ארגון התעשייה וולונטריות, אך משמשות בסיס להסכמי השיפוי עם המוסדות.
אילו ביטוחים רלוונטיים לניסוי?
שני ביטוחים עיקריים נוגעים לניסוי: פוליסת הניסויים וביטוח חבות מוצר. כדאי לדעת היכן נגמר האחד ומתחיל השני, כי התמחור של כל אחד מהם תלוי בגבולות של האחר.
- ביטוח ניסויים קליניים (Clinical Trials Liability): פוליסת הניסויים עשויה להגיב לתביעות של משתתפים בגין נזק גוף שנגרם בניסוי, ובחלק מהמדינות גם לפיצוי ללא אשם. היא מוגבלת לניסוי ולתקופה שהוגדרו, ובדרך כלל מחריגה שימוש במוצר מחוץ לפרוטוקול.
- ביטוח חבות מוצר (Product Liability): ביטוח חבות מוצר נועד למוצר שנמכר בשוק. פוליסות רבות של חבות מוצר מחריגות ניסויים קליניים, ולכן המעבר לשיווק מחייב פוליסה חדשה ונפרדת.
פוליסה מקומית או תוכנית גלובלית
ניסוי רב-מדינתי מבוטח בשתי דרכים עיקריות. בדרך הראשונה מונפקת פוליסה מקומית בכל מדינה, בהתאם לחוק ולשפה המקומיים. בדרך השנייה פוליסת אם אחת מכסה את הניסוי כולו, ופוליסות מקומיות מונפקות רק במדינות שבהן החוק דורש מבטח מקומי.
לכל מבנה מחיר משלו. פוליסות מקומיות עונות על דרישות הרגולטור, אבל כל אחת נושאת פרמיית מינימום ומיסים משלה. תוכנית גלובלית מרכזת את הניהול ומאפשרת גבולות אחידים, אבל היא דורשת תיאום בין הפוליסה הראשית לפוליסות המקומיות כדי שלא ייווצרו כפל ביטוח או פער. חלק מהתוכניות מוצבות בשוק לוידס (Lloyd's) עם הנפקה מקומית באמצעות מבטח מורשה במדינת הניסוי. הבחירה תלויה במספר המדינות ובשאלה אילו מהן דורשות מבטח מקומי.
הברוקר (LAMDA Broking) עובר עם צוות התפעול הקליני על רשימת האתרים לפני הפנייה לשוק, וממפה באילו מדינות נדרשת פוליסה מקומית ובאילו מספיקה הפוליסה הראשית.
הזנב הארוך: מה קורה אחרי שהניסוי נגמר
תופעת לוואי יכולה להתגלות שנים אחרי המנה האחרונה. לכן תקופת הכיסוי אחרי סיום הניסוי היא אחד המשתנים הכבדים במחיר, ולעיתים היא נקבעת כבר בהצעה הראשונה.
בפוליסה על בסיס מועד קרות, אירוע שקרה בתקופת הביטוח יכוסה בדרך כלל גם אם התביעה הוגשה מאוחר, בכפוף לתנאי הפוליסה. בפוליסה על בסיס תביעה שהוגשה, צריך לוודא שקיימת תקופת גילוי מוארכת שתואמת את הדרישה המקומית, למשל עשר שנים בצרפת והתאמה לחוק ההתיישנות בישראל. בניסויים בקטינים ובטיפולים גניים התקופות ארוכות יותר. התביעות הנפוצות בניסויים קליניים מראות שחלק מהתביעות מתבססות על טענה של הסכמה מדעת חסרה, ולא רק על נזק פיזי. ככל שתקופת הגילוי ארוכה יותר, הפרמיה גבוהה יותר.
איך לבדוק הצעה לביטוח ניסויים
פוליסה זולה שלא עומדת בדרישות האתר עלולה לעלות ביוקר: האתר לא יאשר אותה, ופתיחת הניסוי תתעכב. ההשוואה בין הצעות צריכה להתחיל מהדרישות ורק אחר כך לעבור למחיר.
| רכיב | מה לבדוק | דגל אדום |
| גבולות | גבול למשתתף וגבול מצטבר, מול הנוהל ומול חוזה האתר | גבול אחד מצטבר בלי גבול למשתתף כשהמדינה דורשת אותו |
| בסיס הכיסוי | מועד קרות או תביעה שהוגשה, ותקופת הגילוי | תקופת גילוי קצרה מהדרישה המקומית |
| מבוטחים | היזם לצד המוסד והחוקרים; ה-CRO לפי החוזה | המוסד לא מופיע כמבוטח נוסף |
| התאמת פרמיה | מנגנון ההתאמה לגיוס בפועל | התאמה כלפי מעלה בלבד |
| החרגות | נזק צפוי לפי טופס ההסכמה, חריגה מהפרוטוקול | החרגה רחבה של מחלת הרקע או של מוצר ההשוואה |
טעויות נפוצות
רוב הטעויות בתקציב הביטוח של ניסוי נעשות עוד לפני שמתקבלת הצעה. הן נובעות בדרך כלל מהנחות שנלקחו מניסוי קודם או מהדרישות של מדינה אחת.
- לתקצב לפי ניסוי קודם – אותו מוצר בשלב אחר, או עם מדינה נוספת, מתומחר מחדש.
- להציג הערכת גיוס אופטימית – כשההתאמה פועלת לשני הכיוונים הנזק קטן. כשהיא פועלת רק כלפי מעלה, הערכה מנופחת פירושה פרמיה עודפת שלא תוחזר.
- להניח ש-3 מיליון דולר מספיקים בכל מקום – זו רצפה ישראלית. אתר אמריקאי או מדינה אירופית עשויים לדרוש מבנה גבולות אחר לגמרי.
- לשכוח את תקופת הגילוי – פוליסה שנגמרת יחד עם הניסוי עלולה להשאיר את היזם חשוף לתביעה שתוגש שנתיים אחר כך.
- לבקש הצעה אחרי חתימת חוזה האתר – הדרישות כבר נקבעו, ואין מקום למשא ומתן.
שאלות נפוצות
כמה עולה ביטוח ניסויים קליניים לניסוי שלנו בישראל?
אין מחיר קבוע. הפרמיה נקבעת לפי הפרוטוקול: מספר המשתתפים ושלב הניסוי, וגם סוג המוצר ואוכלוסיית המשתתפים. נוהל משרד הבריאות קובע גבול אחריות מינימלי של 3 מיליון דולר, ובית החולים עשוי לדרוש תנאים נוספים. הדרך לקבל טווח מחיר אמיתי היא להעביר את חבילת המסמכים של הניסוי לחיתום מוקדם.
למה ההצעה מתייקרת כשמוסיפים אתר בארצות הברית?
רמת הפיצויים והוצאות ההגנה המשפטית בארצות הברית גבוהות, והחתם מתמחר את המדינה שבה התביעה צפויה להיות מוגשת. בנוסף, חוזי האתרים האמריקאיים דורשים בדרך כלל גבולות של מיליוני דולרים ושמירת כיסוי אחרי סיום ההסכם, והדרישות האלה עשויות להעלות את הפרמיה.
האם גבול של 3 מיליון דולר מספיק?
זה הגבול המינימלי שקובע הנוהל הישראלי. הוא לא מפרט אם הגבול הוא למקרה או מצטבר, ובתי חולים מסוימים מבקשים יותר. בניסוי רב-מדינתי כל מדינה מוסיפה דרישה משלה, ובאיטליה ובצרפת למשל הגבולות נקבעים גם לפרוטוקול. את הגבול הנכון קובעים מול חוזי האתרים ומול הדין המקומי.
אפשר לבטח את כל המדינות בפוליסה אחת?
לפעמים. תוכנית גלובלית יכולה לכסות את הניסוי כולו, אבל במדינות שבהן החוק דורש מבטח מורשה באירופה או במדינה עצמה, כמו גרמניה והולנד, תידרש פוליסה שמונפקת על ידי מבטח כזה. כל פוליסה מקומית מוסיפה מיסים ולעיתים פרמיית מינימום, ולכן מבנה התוכנית משפיע על המחיר לא פחות מהסיכון הרפואי.
מה קורה לפרמיה אם גייסנו פחות משתתפים מהמתוכנן?
זה תלוי בנוסח. בחלק מהפוליסות הפרמיה הראשונית מותאמת בסוף הניסוי למספר המשתתפים שגויסו בפועל, ולעיתים ההתאמה פועלת רק כלפי מעלה. לרוב יש גם פרמיית מינימום שלא מוחזרת. מומלץ לבדוק את מנגנון ההתאמה כבר לפני הקשירה. כשהגיוס צפוי להשתנות, אפשר לבקש מראש דרך מוסכמת לעדכון מספר המשתתפים במהלך הניסוי.
פיתחנו תוכנה רפואית מבוססת AI. גם עליה חלה חובת ביטוח ניסויים?
אם התוכנה נבדקת בבני אדם במסגרת ניסוי שמאושר על ידי ועדת הלסינקי, חובת הביטוח של הנוהל עשויה לחול גם עליה. החתם יבחן אם התוכנה משפיעה על החלטה קלינית, ואיזה נזק עלול להיגרם מטעות שלה. ניסוי שבו התוכנה רק אוספת נתונים מתומחר אחרת מניסוי שבו היא קובעת טיפול.
הפרמיה של ניסוי קליני נכתבת בפרוטוקול. חברה שמביאה לחיתום הערכת גיוס מדויקת ואת דרישות הביטוח של כל אתר מקבלת הצעה מהירה ומדויקת יותר, וחוסכת סבב נוסף מול אתר המחקר.
האמור לעיל הוא מידע כללי בלבד ואין בו משום ייעוץ ביטוחי, משפטי או מקצועי אחר. תנאי הכיסוי, ההחרגות והחובות נקבעים בנוסח הפוליסה הספציפי ובכפוף לדין החל. יש לבחון כל מקרה לגופו מול נוסח הפוליסה ומול יועץ מוסמך.