תביעות AI-washing
תביעות ייצוגיות על הצגה מוגזמת של יכולות AI הפכו למוקד בשוק ניירות הערך האמריקאי. מה זה אומר לביטוח הדירקטורים של חברות טכנולוגיה ישראליות ב-2026.


תביעות ייצוגיות על הצגה מוגזמת של יכולות AI הפכו למוקד בשוק ניירות הערך האמריקאי. מה זה אומר לביטוח הדירקטורים של חברות טכנולוגיה ישראליות ב-2026.
כלי AI לכתיבת קוד מספקים תפוקה אמיתית, ובאותה נשימה מזרימים לצנרת הפיתוח חולשות אבטחה בקצב שהבקרות הישנות לא תוכננו לתפוס. סקר מפתחים מ-2024 מצא שכ-97% מהמפתחים הארגוניים שנשאלו השתמשו בכלי AI לפיתוח קוד בעבודתם, ולכן השאלה הניהולית עברה מזמן מ״האם להשתמש״ ל״איך לשלוט״.
חברות AI ניגשות היום לשאלון חיתום שלא היה קיים לפני שלוש שנים. החתם עבר מבדיקת סביבת המחשוב לבדיקת המוצר עצמו: מהיכן הגיעו נתוני האימון, כיצד נבדק פלט המודל לפני שהוא מגיע למשתמש, מה קורה כשספק ה-API החיצוני מושבת, ומי אחראי לאיכות המודל שישה חודשים אחרי ההשקה.
רוב אירועי הסייבר בחברות טכנולוגיה מתחילים בפער ממשל פשוט, כמו חשבון בלי אימות רב-שלבי, מאגר שהיה אמור להיות פרטי או מפתח גישה שנשאר בקומיט. הרשימה שלהלן מתרגמת את הפערים האלה לבקרות שאפשר להפעיל בסטארטאפ קטן, בלי מחלקת אבטחה ובלי תקציב ארגוני. כל סעיף נבחר לפי שני מבחנים: האם חתם שואל עליו בשאלון החידוש, והאם אפשר להוכיח אותו במסמך. מי שעובר את שני המבחנים מגיע לחיתום עם תיק שמחזיק, וגם לשיחת רכש עם לקוח ארגוני בלי להיתקע.
סטארטאפ בישראל לא צריך לשאול רק “כמה עולה ביטוח עסק”, אלא בעיקר “מה בדיוק אני משווה”. מחיר ביטוח עסק לסטארטאפ מושפע מסוג הפעילות, שלב החברה, סוג הלקוחות, מדינות הפעילות, מבנה החוזים, החשיפה לסייבר, גבולות האחריות, ההשתתפות העצמית ונוסח הפוליסה.
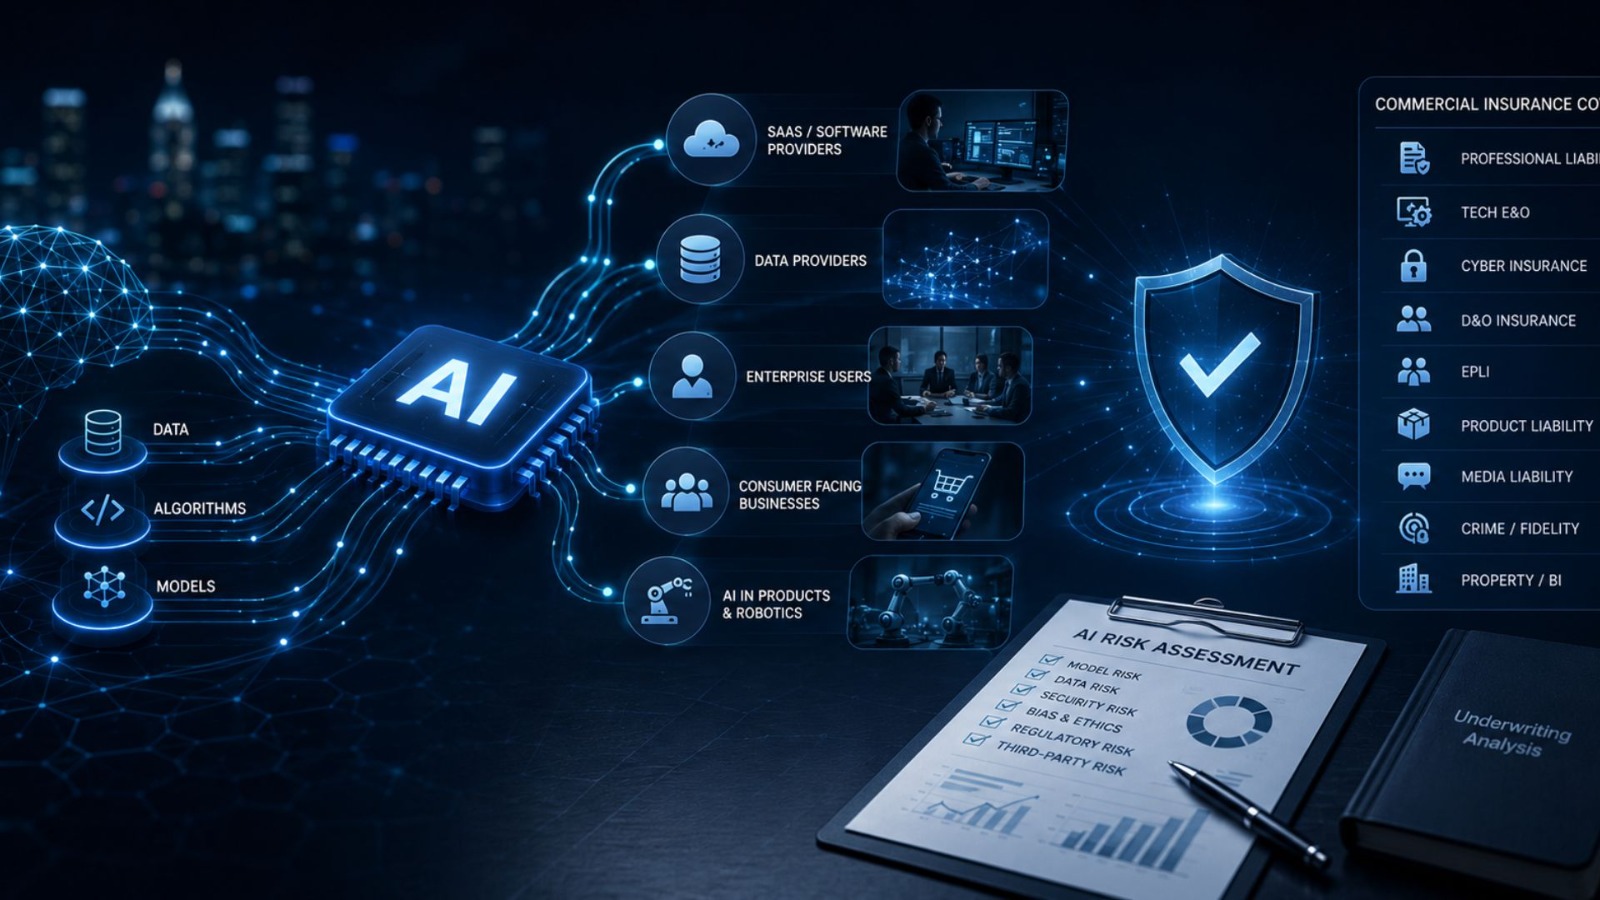
בינה מלאכותית אינה עוד “רכיב טכנולוגי” בתוך פעילות החברה. במקרים רבים היא משפיעה על המוצר, על השירות, על החלטות עסקיות, על מידע רגיש, על לקוחות, על עובדים ולעיתים גם על העולם הפיזי.
בתהליך מכרז ביטחוני או בהתקשרות מול גורם ממשלתי/בינלאומי (כגון נאט"ו), יש מספר דרישות ביטוח מוגדרות בחוזים. אלה כוללות גבולות אחריות מינימליים (Limits of Liability), דרישות לאישורי ביטוח (Certificates), הוראות מיוחדות כמו Additional Insured (לרשום את הלקוח כמבוטח נוסף בפוליסה) ו-Waiver of Subrogation (מניעת פנייה לפיצוי נגד הלקוח במקרה של תביעה). על חברות ביטחון להבין מתי סעיף ביטוח הוא סטנדרטי ומתי יש להתאים את הפוליסה בפועל.
כאשר חברה ביטחונית יוצאת לשווקים בינלאומיים, החשיפה הביטחונית שלה מתרחבת. ביטוח יצוא מסתכל על הפעילות מעבר לים: האם המוצר עומד לתערוכה בארה"ב, האם יש הכשרות לאירופה, האם משלחים ללקוחות צבאיים במדינות אחרות? פוליסת ביטוח פעילות בינלאומית תכלול מרכיבים חשובים שיעניקו הגנה במקרים של: שערוך חוזי ציבור, גבולות תחולה לאזורי לחימה, ורישיונות יצוא ביטחוני לא שחוּתי.
חברה דו-שימושית (Dual-Use) היא חברה הייטק שמפתחת מוצר או שירות לכאורה אזרחיים (למשל טכנולוגיית AI לניטור תנועה עירונית) אך שעלולים לשמש גם למטרות ביטחוניות (לדוגמה לפיקוח צבאי). במבט ראשון, היא נראית כמו חברת טכנולוגיה רגילה, אך ללקוחות הביטחוניים או לרגולטורים היא נחשבת כחברה בעלת סיכון גבוה. בגלל הסטטוס המיוחד, גם החשיפה הביטוחית שלה שונה: היא מחייבת שילוב כיסוי להתמודדות עם דרישות רגולטוריות של יצוא דו-שימושי (למשל רישוי ITAR/EAR) ומודעות לסיכונים בשוקי ביטחון.
חברות ביטחוניות והספקים שלהן שומרים ומעבדים מידע רגיש ביותר – כגון נתוני מודיעין, תוכניות גרעיניות ושמות סוכנים. מתקפת סייבר על מערכות אלה יכולה לגרום לפגיעה חמורה ביותר בביטחון לאומי. ביטוח סייבר לחברות ביטחוניות מכוון למתן מענה ייחודי לסוגי אירועים אלו: פריצות ממוקדות, מתן כופר (ransomware) לפתרון שגרתי של מידע מסווג, או אפילו ירי על מרכז מחשוב ע"י גורמים זרמים המוכרים כפעולות אויב (State-Sponsored). הפוליסות כוללות לרוב הן כיסוי לשחזור נתונים והוצאות תגובה, והן הרחבות הנוגעות להבנת החריגות ביטחוניות המובנות.
חברות המייצרות רכיבים או מוצרים טכנולוגיים לצרכים ביטחוניים עשויות להתקל בתביעות כבדות כאשר תקלות במוצר גורמות נזק. ביטוח חבות מוצר מספק כיסוי כלפי צדדים שלישיים (למשל לקוחות צבאיים או אזרחים) שנפגעו עקב פגם או כשל במוצר החברה. שימוש במוצר פגום במערכת רוחנית יכול לגרום לנזק גוף ו/או רכוש – וכאן נכנסת התוכנית הביטוחית לפעולה.
חברות ביטחוניות העוסקות בתכנון, פיתוח או ייעוץ טכנולוגי הופכות לעיתים גורם ישיר באספקת שירותים קריטיים – למשל, התקנת מערכות שליטה בבנקים או ייעוץ פיתוח AI לתעשייה צבאית. כישלון טכנולוגי או שגיאה מקצועית במערכות כאלו יכולה לעלות בנזק כלכלי רב ללקוח. ביטוח אחריות מקצועית (Errors & Omissions, E&O) מספק כיסוי מפני תביעות שתובע-צד שלישי (לקוח) בגין כשל מקצועי או אי עמידה בהבטחה שירותית.